Votre facture d’électricité comprend une composante fiscale dont le montant varie selon le dispositif applicable à votre entreprise. Deux mécanismes existent pour alléger cette charge : le tarif réduit, qui diminue le montant de l’accise selon des critères précis, et l’exonération totale, qui la supprime entièrement pour certains usages ou secteurs. Ces deux dispositifs ne s’obtiennent ni automatiquement ni de la même manière, et leurs conditions d’éligibilité diffèrent sensiblement.
Depuis le 1er août 2026, le cadre réglementaire de l’accise sur l’électricité a évolué suite à la réforme portée par le projet de loi de finances 2026. Les catégories « PME » et « Haute puissance » ont fusionné en une catégorie unique dite « entreprises et assimilées », tandis que les montants applicables ont légèrement baissé. Comprendre la différence entre réduction et exonération permet d’identifier le levier fiscal pertinent pour votre activité et d’estimer l’économie réalisable sur votre poste énergétique.
Tarif réduit ou exonération d’accise : ce que cela change concrètement
Réponse directe : Le tarif réduit d’accise diminue le montant de la taxe payée par votre entreprise selon des critères d’activité ou d’électro-intensité, tandis que l’exonération totale la supprime entièrement pour certains usages ou procédés définis par la réglementation.
L’accise sur l’électricité, qui a succédé à la contribution au service public de l’électricité (CSPE) et à la taxe intérieure sur la consommation finale d’électricité (TICFE), constitue une composante fiscale de votre facture indexée sur votre consommation en mégawattheures. Deux dispositifs d’allègement existent pour les entreprises : le tarif réduit et l’exonération totale. Leur distinction repose sur l’ampleur de l’avantage fiscal et sur les critères d’éligibilité.
Le tarif réduit consiste à appliquer un montant d’accise inférieur au tarif normal, sans pour autant supprimer la taxe. Vous continuez de payer une accise, mais à un taux minoré. Ce dispositif concerne principalement les entreprises exerçant une activité industrielle, identifiées par un code NAF compris entre 05.00 et 39.00Z, ou celles dont la taxation liée à l’accise représente entre 0,5 % et 2,25 % de leur valeur ajoutée. Concrètement, cela se traduit par un montant par mégawattheure consommé moins élevé que celui applicable aux autres consommateurs professionnels.
L’exonération totale, quant à elle, supprime intégralement l’accise pour certains usages ou procédés spécifiques. Votre entreprise ne paie alors aucune taxe sur les volumes consommés répondant aux critères d’exonération. Les cas d’exonération sont strictement encadrés par la réglementation et concernent notamment certains procédés électrolytiques, métallurgiques ou de réduction chimique, ainsi que certains usages non énergétiques de l’électricité. Pour plus de détails sur les critères précis et les démarches associées, le site opera-energie.com propose une analyse personnalisée de votre situation.
L’impact financier entre les deux dispositifs est donc radicalement différent. Prenons l’exemple d’une PME consommant 1 000 MWh par an et relevant de la catégorie « entreprises et assimilées ». Au tarif normal de 26,35 €/MWh applicable depuis le 1er août 2026, cette entreprise paie 26 350 € d’accise par an. Avec un tarif réduit, cette somme diminue selon le taux accordé, mais reste due. En cas d’exonération totale applicable à l’ensemble de sa consommation, la charge fiscale tombe à zéro pour cette composante.
Les deux dispositifs en bref
- Le tarif réduit diminue le montant de l’accise selon l’activité ou l’électro-intensité de votre entreprise.
- L’exonération totale supprime intégralement la taxe pour certains usages ou procédés définis.
- Les deux dispositifs nécessitent de vérifier votre éligibilité et de justifier votre situation auprès de l’administration.
- L’économie réalisée dépend de votre volume de consommation annuel et du montant applicable à votre catégorie.
Quels montants d’accise sur l’électricité en 2026 et 2027 ?
Depuis le 1er août 2026, les montants de l’accise sur l’électricité ont légèrement baissé par rapport au premier semestre de l’année. Deux tarifs normaux s’appliquent désormais selon la puissance de raccordement : 30,62 €/MWh pour les consommateurs de petite puissance (≤ 36 kVA), catégorie qui concerne principalement les ménages et certains très petits professionnels, et 26,35 €/MWh pour les consommateurs de puissance supérieure, catégorie dans laquelle se situent la plupart des entreprises.
Selon la Confédération Nationale de la Boulangerie-Pâtisserie Française, ces nouveaux montants sont entrés en vigueur après une première baisse intervenue le 1er février 2026, où les tarifs s’établissaient respectivement à 30,85 €/MWh et 26,58 €/MWh. Cette évolution progressive traduit la volonté du législateur d’alléger la composante fiscale des factures d’électricité dans un contexte de tensions sur les prix de l’énergie.
| Catégorie de consommateur | Puissance | Tarif au 1er août 2026 |
|---|---|---|
| Ménages et assimilés | ≤ 36 kVA | 30,62 €/MWh |
| Entreprises et assimilés | > 36 kVA | 26,35 €/MWh |
La réforme portée par l’article 18 du projet de loi de finances pour 2026 a par ailleurs modifié la structure des catégories fiscales. Auparavant, deux catégories professionnelles distinctes coexistaient : la catégorie « PME », qui regroupait les petites et moyennes entreprises, et la catégorie « Haute puissance », réservée aux gros consommateurs industriels. Ces deux catégories ont fusionné en une catégorie unique baptisée « entreprises et assimilées », applicable à l’ensemble des professionnels consommant au-delà de 36 kVA.
Cette simplification administrative vise à harmoniser le traitement fiscal des entreprises, quelle que soit leur taille, tout en conservant les dispositifs de tarif réduit et d’exonération totale pour celles qui remplissent les critères d’éligibilité. Concrètement, si votre entreprise relevait de la catégorie « PME » ou « Haute puissance » avant le 1er août 2026, elle relève désormais de la catégorie « entreprises et assimilées » et paie un tarif normal de 26,35 €/MWh, hors application éventuelle d’un tarif réduit ou d’une exonération.
Pour 2027, le projet de loi de finances prévoit une trajectoire de baisse progressive des montants d’accise, mais les tarifs définitifs ne seront connus qu’après adoption du texte. Cette incertitude réglementaire renforce l’intérêt d’une veille régulière, notamment via les publications de la Direction générale des douanes et droits indirects ou des organismes professionnels sectoriels.
Votre entreprise est-elle éligible à un taux réduit ou à une exonération ?
L’éligibilité à un tarif réduit ou à une exonération totale dépend de plusieurs critères cumulatifs ou alternatifs, selon le dispositif visé. Trois principaux axes déterminent votre situation : le secteur d’activité de votre entreprise, la nature des procédés de production ou de transformation que vous mettez en œuvre, et le niveau d’électro-intensité de votre activité mesuré par le rapport entre la taxation liée à l’accise et votre valeur ajoutée.
Le secteur d’activité constitue le premier filtre. Le tarif réduit concerne principalement les entreprises exerçant une activité industrielle, identifiées par un code NAF compris entre 05.00 et 39.00Z. Ce code, attribué par l’Institut national de la statistique et des études économiques (INSEE) lors de l’immatriculation de votre entreprise, figure sur votre extrait Kbis et sur vos factures. Si votre activité relève du tertiaire, de la distribution ou des services, le tarif réduit au titre de l’activité industrielle ne s’applique généralement pas, sauf si vous remplissez le critère d’électro-intensité.
Selon la Direction générale des Finances publiques, les tarifs normaux, exonérations et tarifs réduits de l’accise sur l’électricité sont fixés par les articles L.312-35 et suivants du Code des impositions sur les biens et services (CIBS). Chaque dispositif est identifié par un code spécifique, de E01 à E31, que vous devrez reprendre sur les attestations et formulaires transmis à votre fournisseur d’électricité et à l’administration fiscale.
Le niveau d’électro-intensité mesure le poids de l’accise sur l’électricité par rapport à votre valeur ajoutée. Si la taxation liée à l’accise représente entre 0,5 % et 2,25 % de votre valeur ajoutée, votre entreprise peut prétendre à un tarif réduit, même si elle n’exerce pas une activité industrielle au sens strict. Ce critère nécessite de calculer précisément votre consommation annuelle, le montant d’accise correspondant et votre valeur ajoutée comptable. Les formulaires 2040-TIC-VP-GC, 2040-TIC-VA-GC ou 2040-TIC-VA-E servent à déterminer cette intensité énergétique et doivent être complétés avec rigueur.
Certains procédés spécifiques ouvrent droit à une exonération totale, indépendamment du secteur ou de l’électro-intensité. Les procédés électrolytiques, métallurgiques, de réduction chimique ou minéralogiques, ainsi que certains usages non énergétiques de l’électricité, bénéficient de cette suppression totale de la taxe. La liste exhaustive de ces procédés figure dans les articles précités du CIBS. Si votre activité repose sur l’un de ces procédés, même partiellement, vous devez identifier précisément les volumes consommés pour cet usage afin de solliciter l’exonération correspondante.
- Identifiez votre code NAF
Vérifiez sur votre extrait Kbis ou auprès de l’INSEE le code NAF de votre activité principale. S’il est compris entre 05.00 et 39.00Z, vous relevez a priori d’une activité industrielle.
- Calculez votre électro-intensité
Divisez le montant annuel d’accise payée par votre valeur ajoutée comptable. Si le résultat se situe entre 0,5 % et 2,25 %, vous êtes potentiellement éligible au tarif réduit.
- Examinez vos procédés de production
Identifiez si votre activité met en œuvre des procédés listés dans les articles L.312-35 et suivants du CIBS comme éligibles à exonération totale.
- Rassemblez les justificatifs
Préparez les documents attestant de votre activité, de votre consommation annuelle et de votre valeur ajoutée : factures d’électricité, liasse fiscale, descriptif technique de vos installations.
- Complétez les formulaires officiels
Remplissez les formulaires 2040 correspondant à votre situation et transmettez-les à votre fournisseur d’électricité accompagnés des pièces justificatives.
Une fois les critères vérifiés, vous devez produire en fin d’exercice un état récapitulatif annuel (ERA) pour contrôler les consommations par point de livraison et confirmer le maintien de votre éligibilité. Cette obligation administrative impose de conserver une comptabilité énergétique précise et actualisée. Pour vous accompagner dans cette analyse, certains fournisseurs proposent des simulations d’éligibilité fondées sur votre code NAF et votre profil de consommation, comme le tarif jaune.
Comment l’accise se distingue des autres lignes de votre facture d’électricité
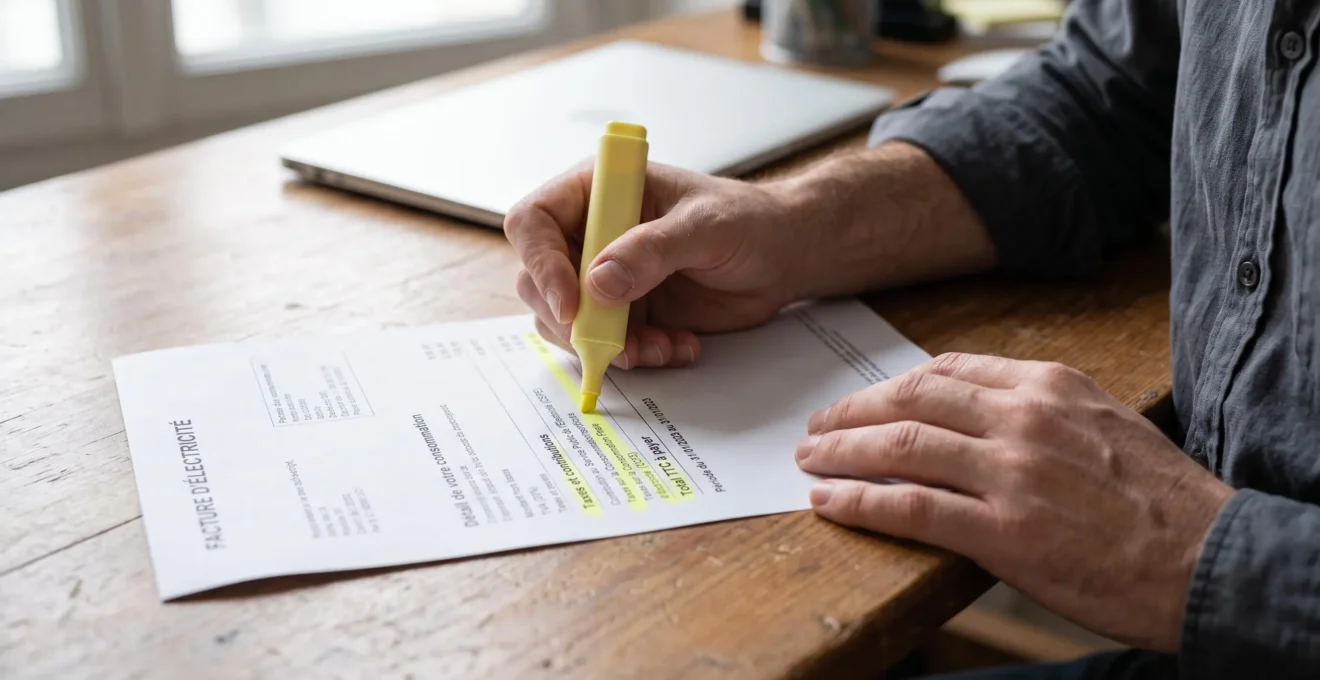
Votre facture d’électricité comprend plusieurs composantes qu’il convient de distinguer pour identifier précisément le poste fiscal sur lequel les dispositifs de tarif réduit ou d’exonération peuvent s’appliquer. Trois lignes principales coexistent : l’accise sur l’électricité, la contribution tarifaire d’acheminement (CTA) et le tarif d’utilisation des réseaux publics d’électricité (TURPE). Chacune possède une nature et une assiette différentes.
L’accise sur l’électricité constitue une imposition indirecte indexée sur votre consommation en mégawattheures. Elle est due par le fournisseur d’électricité, qui la répercute sur votre facture. Son montant dépend de votre catégorie de consommation et de votre éligibilité éventuelle à un tarif réduit ou à une exonération. C’est cette composante fiscale qui fait l’objet des dispositifs d’allègement décrits dans cet article.
La contribution tarifaire d’acheminement (CTA) finance les droits spécifiques relatifs à l’assurance vieillesse des personnels relevant du régime des industries électriques et gazières. Elle est calculée en appliquant un taux (environ 27,04 % en 2026) à la part fixe du TURPE. Contrairement à l’accise, la CTA n’est pas directement liée à votre consommation mais à la puissance souscrite et à la structure tarifaire de votre contrat. Aucun dispositif de tarif réduit ou d’exonération ne s’applique à la CTA dans le cadre de l’accise sur l’électricité.
Le tarif d’utilisation des réseaux publics d’électricité (TURPE) rémunère les gestionnaires de réseaux de transport et de distribution pour l’acheminement de l’électricité jusqu’à votre site. Il se décompose en une part fixe, liée à la puissance souscrite, et une part variable, fonction de votre consommation. Le TURPE n’est pas une taxe mais un tarif régulé fixé par la Commission de régulation de l’énergie (CRE). Il ne peut faire l’objet d’aucune exonération fiscale, mais peut être optimisé par le choix d’une puissance souscrite adaptée à votre profil de consommation.
Sur votre facture, ces trois lignes apparaissent généralement dans une rubrique dédiée aux taxes et contributions. L’accise est souvent libellée « Accise sur l’électricité » ou « TICFE » (ancienne dénomination encore utilisée par certains fournisseurs), suivie du montant unitaire en €/MWh et du total correspondant à votre consommation de la période. La CTA figure sous l’intitulé « Contribution tarifaire d’acheminement » avec le montant appliqué. Le TURPE est détaillé en part fixe et part variable, parfois regroupé sous la mention « Acheminement ». Pour mieux comprendre cette distinction, vous pouvez consulter cet article sur la différence entre taxe et service.
Repérage sur la facture : L’accise figure parmi les lignes fiscales avec un montant par MWh consommé, tandis que le TURPE apparaît dans les coûts d’acheminement et la CTA dans les contributions spécifiques. Seule l’accise peut faire l’objet d’un tarif réduit ou d’une exonération selon votre éligibilité.
L’erreur d’analyse la plus courante consiste à considérer que l’ensemble de la rubrique « Taxes et contributions » peut être optimisé via les dispositifs fiscaux applicables à l’accise. En réalité, seule la ligne « Accise sur l’électricité » est concernée. Le TURPE et la CTA restent dus intégralement, quel que soit votre secteur d’activité ou votre niveau d’électro-intensité. Cette distinction conditionne l’estimation correcte de l’économie réalisable sur votre facture : si l’accise représente environ 26,35 €/MWh pour une entreprise consommant au-delà de 36 kVA, le TURPE et la CTA ajoutent plusieurs dizaines d’euros par MWh selon votre profil tarifaire.
Comment sécuriser l’optimisation de votre fiscalité électrique ?
L’optimisation de votre fiscalité électrique repose sur trois leviers complémentaires : la vérification rigoureuse de votre éligibilité à un tarif réduit ou à une exonération d’accise, l’accompagnement par un expert pour constituer et suivre votre dossier administratif, et le choix d’une structure contractuelle adaptée à votre profil de consommation. Chacun de ces leviers nécessite une analyse précise de votre situation et une veille réglementaire régulière.
La complexité administrative des demandes de tarif réduit ou d’exonération constitue le premier obstacle à l’optimisation fiscale. Les formulaires 2040 exigent une documentation technique et comptable précise, que l’administration peut contrôler a posteriori. Une demande mal fondée ou incomplète expose votre entreprise à un redressement fiscal, assorti d’intérêts de retard et de pénalités. Ce risque justifie un accompagnement expert, notamment pour déterminer votre code NAF applicable, calculer votre électro-intensité selon les règles fiscales en vigueur, identifier les procédés éligibles à exonération et préparer les justificatifs attendus.
La vérification préalable de votre éligibilité permet d’éviter une démarche inutile ou risquée. Certains secteurs d’activité se situent en zone grise, où l’activité principale relève du tertiaire mais où des procédés annexes pourraient ouvrir droit à un dispositif d’allègement. D’autres entreprises cumulent plusieurs sites de consommation avec des usages différents, nécessitant une analyse point de livraison par point de livraison. Dans ces situations, une simulation gratuite réalisée par un expert en accises permet de clarifier votre situation sans engagement.
Le choix de votre structure contractuelle constitue le second levier d’optimisation. Au-delà de la composante fiscale, le coût de l’électricité dépend du type de contrat souscrit : prix fixe, qui sécurise votre budget sur une durée déterminée, ou prix indexé, qui suit les variations du marché de gros. Chaque option présente des avantages selon votre profil de consommation, votre capacité à absorber la volatilité des prix et votre horizon de gestion budgétaire. Pour affiner ce choix tarifaire, une analyse comparative s’impose.
La trajectoire réglementaire 2026-2027 renforce l’intérêt d’une veille régulière. Le projet de loi de finances pour 2026 prévoit une nouvelle baisse des montants d’accise en 2027, mais les modalités définitives dépendent de l’adoption du texte et des éventuels amendements parlementaires. Les critères d’éligibilité au tarif réduit ou à l’exonération totale peuvent également évoluer selon les directives européennes relatives à la fiscalité énergétique. Suivre les publications de la Direction générale des douanes et droits indirects, du ministère de l’Économie et des Finances et de la Commission de régulation de l’énergie permet d’anticiper ces changements et d’ajuster votre stratégie d’optimisation.
Précaution indispensable : Toute demande de tarif réduit ou d’exonération d’accise engage votre responsabilité fiscale. Les critères d’éligibilité doivent être vérifiés avec rigueur et les justificatifs conservés pendant la durée légale de contrôle. Une erreur d’appréciation ou une déclaration inexacte expose votre entreprise à un redressement.
Quelle est la différence entre un tarif réduit et une exonération totale d’accise ?
Mon entreprise peut-elle cumuler tarif réduit et exonération totale ?
Comment savoir si mon code NAF ouvre droit au tarif réduit ?
Quels justificatifs l’administration fiscale peut-elle demander pour vérifier mon éligibilité ?
Le montant de l’accise va-t-il encore évoluer en 2027 ?
Que se passe-t-il si je découvre en cours d’année que mon entreprise était éligible à un tarif réduit ?
Disclaimer fiscal : Cet article présente le cadre réglementaire applicable à l’accise sur l’électricité et aux dispositifs de tarif réduit ou d’exonération totale à titre d’information générale. Il ne constitue ni un conseil fiscal personnalisé ni une garantie d’éligibilité. Toute décision d’optimisation de votre fiscalité électrique doit être prise après analyse de votre situation spécifique par un expert, et les démarches administratives doivent être engagées sous votre responsabilité. Les montants et critères mentionnés sont ceux en vigueur au moment de la rédaction et sont susceptibles d’évoluer selon les réformes réglementaires.